 pro-aiuto.com
Pubblicato il 8 settembre 2026 · Aggiornato a .
In sintesi: consistenza catastale
La consistenza catastale misura la grandezza fiscale di un immobile in 3 unità diverse — vani per il gruppo A (abitazioni e uffici), metri cubi per il B e metri quadrati per il C — ed è la base che, moltiplicata per la tariffa d'estimo, determina la rendita catastale (regolamento catastale, DPR 1142/1949). Per i gruppi D ed E la rendita si stima invece direttamente, senza consistenza.
- Gruppo A: consistenza in vani catastali (art. 45 DPR 1142/1949).
- Gruppo B: consistenza in metri cubi (calcolo vuoto per pieno, art. 48 DPR 1142/1949).
- Gruppo C: consistenza in metri quadrati (art. 49 DPR 1142/1949).
- Gruppi D ed E: nessuna consistenza, rendita per stima diretta.
- Da vani a mq: non esiste un coefficiente fisso — i metri quadri sono la superficie catastale, che la visura riporta accanto ai vani (Allegato C DPR 138/1998); vedi gli esempi di conversione.
Richiedi la Visura Catastale →
dati ufficiali · online
Da vani a mq: quanti metri quadri sono 2, 3, 4 o 5 vani
Non esiste un coefficiente fisso per convertire i vani catastali in metri quadri: il vano è l'unità convenzionale con cui si misura la consistenza delle abitazioni (art. 45 DPR 1142/1949) e i vani principali più ampi della superficie massima stabilita per ogni zona censuaria si computano per più di un vano (art. 47). Il dato in metri quadri da usare è la superficie catastale, che dal 9 novembre 2015 la visura riporta accanto alla consistenza per le unità dei gruppi A, B e C, calcolata con l'Allegato C del DPR 138/1998.
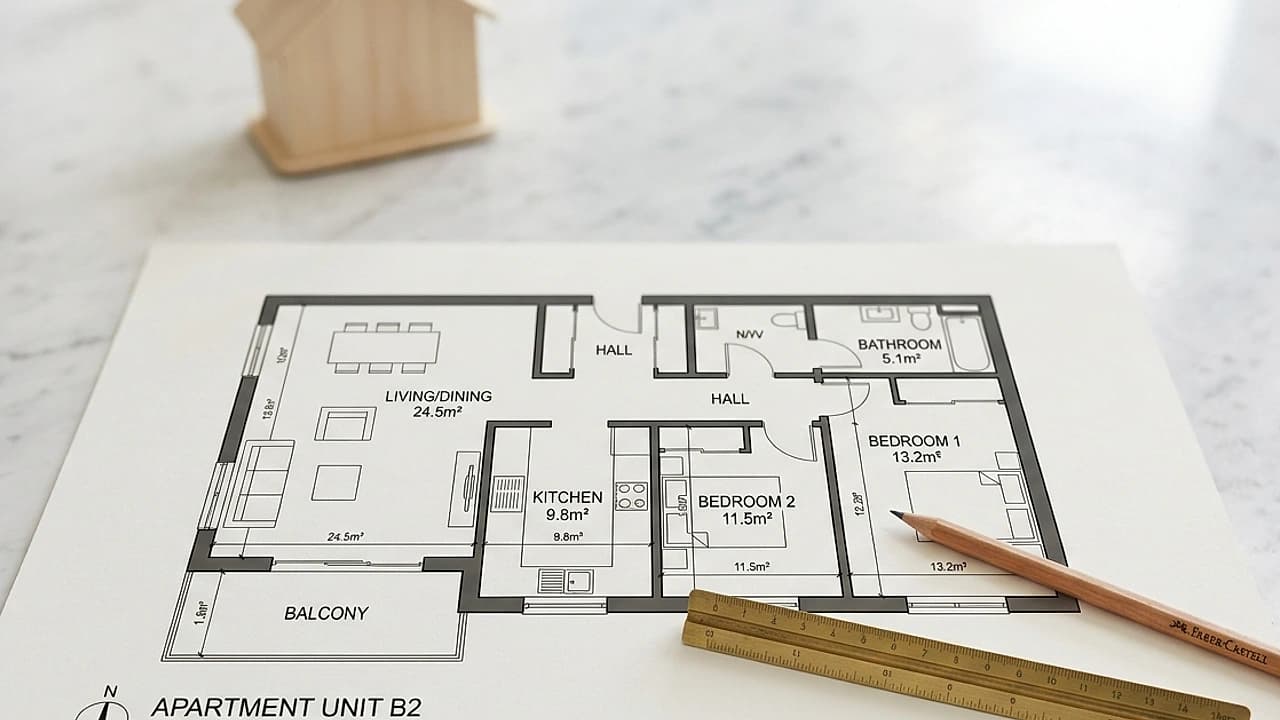
Quanti metri quadri "stanno" in un certo numero di vani dipende da come sono composti: ogni vano principale conta 1, ogni accessorio diretto (bagno, ingresso, corridoio, ripostiglio) 1/3, ogni accessorio indiretto 1/4, con arrotondamento finale al mezzo vano. Nella superficie catastale, invece, vani principali, accessori diretti e muri contano al 100% e le pertinenze non comunicanti al 25%. Gli esempi applicano le due regole a quattro alloggi con misure ipotetiche.
| Alloggio (misure ipotetiche) | Conteggio dei vani | Consistenza in visura | Superficie catastale |
|---|---|---|---|
| Soggiorno con angolo cottura 22 m², camera 14 m², bagno 5 m², ingresso 3 m², muri 6 m² | 2 + 1/3 + 1/3 = 2,67 | 2,5 vani | 50 m² |
| Soggiorno 20 m², camera 14 m², bagno 5 m², ingresso 3 m², ripostiglio 2 m², muri 7 m² | 2 + 3 × 1/3 = 3,00 | 3 vani | 51 m² |
| Soggiorno 20 m², cucina 9 m², camera 15 m², bagno 6 m², corridoio 5 m², ripostiglio 2 m², muri 9 m² | 3 + 3 × 1/3 = 4,00 | 4 vani | 66 m² |
| Soggiorno 22 m², cucina 12 m², camere 16 e 12 m², bagno 6 m², corridoio 7 m², muri 11 m², soffitta non comunicante 12 m² | 4 + 1/3 + 1/3 + 1/4 = 4,92 | 5 vani | 89 m² (86 + 12 × 25%) |
In questi esempi un vano corrisponde a circa 16-20 m² di superficie catastale, ma il rapporto non è una regola: cambia con l'ampiezza dei locali, il numero di accessori e lo spessore dei muri. Per un immobile reale il dato da leggere è la superficie catastale in visura; i coefficienti completi dell'Allegato C sono nella guida alla superficie catastale.
Che cos'è la consistenza catastale
La consistenza catastale è la dimensione convenzionale che il Catasto attribuisce a un'unità immobiliare per determinarne la rendita, non la sua metratura reale né il suo valore di mercato. Per la definizione generale di visura, categorie e rendita rimandiamo alla guida completa alla visura catastale; qui ci concentriamo su come la consistenza si misura, si calcola e incide sulla rendita.
Consistenza per gruppo catastale: vani, m³, m²
L'unità di misura della consistenza dipende dal gruppo catastale: vani per il gruppo A, metri cubi per il B, metri quadrati per il C, mentre i gruppi D ed E non hanno consistenza perché la rendita è stimata direttamente (DPR 1142/1949). È il punto che genera più confusione in visura: lo stesso concetto è espresso in tre unità diverse secondo la destinazione. Anche il gruppo F (aree, unità in corso, collabenti) non ha né consistenza né rendita.
| Gruppo | Tipologia | Unità di consistenza | Come nasce la rendita |
|---|---|---|---|
| A | Abitazioni e uffici (A/1–A/11) | Vani catastali | Vani × tariffa d'estimo |
| B | Alloggi collettivi, scuole, ospedali | Metri cubi (vuoto per pieno) | m³ × tariffa d'estimo |
| C | Negozi, magazzini, box (C/1–C/7) | Metri quadrati | m² × tariffa d'estimo |
| D ed E | Immobili speciali e particolari | Nessuna consistenza | Stima diretta (perizia) |
| F | Entità urbane (aree, collabenti, in corso) | Nessuna consistenza | Nessuna rendita |
Come si calcolano i vani catastali (gruppo A)
Per le abitazioni del gruppo A la consistenza si calcola sommando i vani utili interi e le frazioni di vano degli accessori, secondo i criteri del regolamento catastale (artt. 45-46 DPR 1142/1949). Un vano principale vale 1, gli accessori diretti valgono 1/3 e quelli indiretti 1/4; il totale può essere aumentato fino al 10% per le dipendenze (art. 51) e poi arrotondato al mezzo vano (art. 52).
Vani principali, accessori e dipendenze
Ogni vano principale — ambiente abitabile con luce diretta, inclusa la cucina — conta 1 fino alla superficie massima stabilita per ciascuna zona censuaria; i vani più ampi si computano per più di un vano (art. 47 DPR 1142/1949). Gli accessori diretti (bagni, corridoi, ripostigli) valgono 1/3, quelli indiretti (soffitte, cantine di pertinenza) 1/4. Alla somma si applica un aumento fino al 10% per le dipendenze (art. 51) e si arrotonda al mezzo vano (art. 52).
Esempio di calcolo dei vani
Un appartamento A/2 con soggiorno, cucina e due camere ha 4 vani principali. Si aggiungono bagno e corridoio come accessori diretti (1/3 + 1/3 = 0,67) e una soffitta di pertinenza come accessorio indiretto (1/4 = 0,25). Totale: 4 + 0,67 + 0,25 = 4,92 vani; senza correzioni, l'arrotondamento al mezzo vano (0,92 sta tra 0,75 e 0,99) porta a 5 vani. Questa consistenza, moltiplicata per la tariffa d'estimo di categoria e classe, genera la rendita.
Verifica la consistenza reale di un immobile
Prima di una compravendita, una successione o una due diligence, controlla vani, categoria, classe e rendita così come risultano al Catasto, con un report ufficiale e fatturabile.
- Visura Catastale — consistenza, rendita, categoria e intestatari aggiornati
- Servizi premium — catalogo completo di visure e report per lo studio
rendita e intestatarireport in PDFfatturabile
Richiedi la Visura Catastale →
dati ufficiali · online
Consistenza e rendita catastale: il legame
La rendita delle unità a destinazione ordinaria (gruppi A, B, C) si ottiene moltiplicando la consistenza per la tariffa d'estimo di categoria e classe, fissata per ogni zona censuaria (RDL 652/1939). Per questo la consistenza è il dato più sensibile della visura: un vano in più o una classe più alta aumentano la rendita e con essa IMU, imposte di registro e valore ISEE. Il meccanismo di calcolo è nella guida alla rendita catastale.
Consistenza e superficie catastale: non sono la stessa cosa
Consistenza e superficie catastale sono due dati distinti della stessa visura: la consistenza del gruppo A è in vani, la superficie catastale è in metri quadrati calcolati con l'Allegato C del DPR 138/1998. La superficie catastale è una misura lorda che comprende i muri e pondera balconi, cantine e pertinenze, ed è in visura per i gruppi A, B e C dal 9 novembre 2015 (usata anche per la TARI all'80%). La consistenza in vani resta invece la base storica della rendita e non coincide con la metratura reale. Per il calcolo dei metri quadrati e la regola TARI approfondisci la guida alla superficie catastale.
Come verificare la consistenza nella visura
La consistenza si legge nel riquadro di classamento della visura, alla voce «Consistenza», accanto a categoria, classe e rendita. Dal 1° gennaio 2025 la consultazione online è gratuita anche per chi non è titolare di diritti, tramite l'Agenzia delle Entrate (AdE), gestore del Catasto. Ecco come ottenerla:
- Accedere all'area riservata del portale dell'Agenzia delle Entrate con SPID, CIE o CNS.
- Aprire il servizio di consultazione catastale telematica per cittadini.
- Ricercare l'immobile per identificativo catastale (foglio, particella, subalterno) o per indirizzo.
- Leggere la voce Consistenza nel riquadro di classamento, insieme a categoria, classe e rendita.
- Confrontare la consistenza con la planimetria depositata per controllare che vani e destinazioni siano coerenti.
| Canale | Costo | Tempo | Uso tipico |
|---|---|---|---|
| Consultazione online AdE | Gratuito (esente da tributi) | Immediato | Verifica puntuale del singolo immobile |
| Visura da intermediario | A pagamento, fatturabile | Immediato, report in PDF | Pratiche di studio, dossier, più immobili |
Procedura verificata il 8 settembre 2026 sul portale ufficiale dell'Agenzia delle Entrate.
Casi particolari: consistenza errata in visura
Quando i vani (o i m²) in visura non corrispondono allo stato reale, la correzione dipende dalla causa: un errore materiale dell'ufficio si risolve con istanza di rettifica gratuita, mentre una difformità dovuta a lavori richiede una variazione con Documento Catasto Fabbricati (DOCFA) a firma di un tecnico abilitato (DM 701/1994). È il dubbio ricorrente sui forum tecnici di categoria: capire quale procedura serve evita costi inutili e sanzioni.
| Situazione | Procedura | Costo indicativo | Chi la presenta |
|---|---|---|---|
| Errore materiale dell'ufficio (vani trascritti male) | Istanza di rettifica dati catastali | Gratuita | Titolare o delegato, area riservata |
| Difformità da lavori o stato di fatto diverso | Variazione catastale (DOCFA) | A pagamento (tributi + tecnico) | Tecnico abilitato |
| Errore + variazione insieme | Un unico DOCFA di variazione | A pagamento | Tecnico abilitato |
Consistenza e rendita in un unico report ufficiale
Per pratiche di studio, due diligence o controlli pre-rogito, ottieni consistenza, categoria, classe e rendita con dati ufficiali e documento fatturabile.
- Visura Catastale — consistenza, rendita e intestatari aggiornati
- Servizi premium — visure e report per l'attività professionale
rendita e intestatarireport in PDFfatturabile
Richiedi la Visura Catastale →
dati ufficiali · online
Domande frequenti sulla consistenza catastale
Cosa vuol dire consistenza in una visura catastale?
La consistenza indica la grandezza dell'immobile in 3 possibili unità — vani, metri cubi o metri quadrati — usata dal Catasto per calcolare la rendita. Si legge nel riquadro di classamento della visura: vani per il gruppo A, metri cubi per il B, metri quadrati per il C.
Come si calcola la consistenza catastale?
Per le abitazioni si sommano i vani: 1 per ogni vano principale, 1/3 per gli accessori diretti e 1/4 per quelli indiretti, con un aumento fino al 10% per le dipendenze e l'arrotondamento al mezzo vano (artt. 45, 46, 51 e 52 DPR 1142/1949). Per il gruppo C si contano i metri quadrati (art. 49), per il B i metri cubi (art. 48).
Che differenza c'è tra consistenza e superficie catastale?
2 dati distinti convivono nella visura: la consistenza del gruppo A in vani e la superficie catastale in metri quadrati (Allegato C, DPR 138/1998). La consistenza è la base storica della rendita, la superficie una misura lorda usata anche per la TARI.
Quanti metri quadri è un vano catastale?
Un vano catastale non equivale a una metratura fissa: un vano principale vale 1 fino alla superficie massima stabilita per la zona censuaria, oltre la quale conta per più di un vano (art. 47 DPR 1142/1949), e gli accessori valgono 1/3 o 1/4. Negli esempi di questa guida un vano corrisponde a circa 16-20 m² di superficie catastale; per un immobile reale fa fede il dato in m² riportato in visura.
3 vani quanti mq sono?
Non c'è una risposta unica, perché 3 vani possono essere 3 stanze oppure 2 stanze più 3 accessori diretti (bagno, ingresso, ripostiglio) da 1/3 ciascuno. Nell'esempio di questa guida 3 vani corrispondono a 51 m² di superficie catastale; per un immobile reale fa fede la superficie catastale riportata in visura.
Come si convertono i vani in metri quadri?
Non si convertono con un coefficiente: il Catasto misura le abitazioni in vani (DPR 1142/1949) e, separatamente, in superficie catastale in m² (Allegato C, DPR 138/1998). Dal 9 novembre 2015 la visura riporta entrambi i dati per i gruppi A, B e C, quindi i metri quadri si leggono direttamente in visura accanto ai vani.
La consistenza catastale corrisponde alla superficie commerciale?
No, la consistenza catastale non corrisponde alla superficie commerciale né a quella calpestabile. È un parametro convenzionale a fini fiscali, mentre la superficie commerciale segue criteri di mercato: la consistenza serve solo a determinare la rendita.
Perché alcuni immobili non hanno la consistenza?
2 gruppi catastali non hanno consistenza — D ed E — perché la rendita si determina per stima diretta con perizia. Anche il gruppo F (aree, collabenti, immobili in corso) ne è privo e non ha rendita.
Come si corregge una consistenza sbagliata in visura?
Un errore materiale dell'ufficio si corregge con istanza di rettifica gratuita (0 €), mentre una difformità reale dei vani richiede una variazione catastale con DOCFA a firma di un tecnico. Un errore e una variazione possono essere gestiti in un unico DOCFA.
Un vano in più aumenta la rendita catastale?
Sì, per le unità a destinazione ordinaria la rendita è consistenza per tariffa d'estimo, quindi un vano in più fa salire la rendita e con essa IMU, imposte di registro e valore ISEE. Va quindi verificata prima di ogni compravendita o successione.
- Superficie catastale: calcolo, differenze e TARI — come si ricavano i metri quadrati e la regola dell'80% che la consistenza in vani non copre.
- Variazione catastale: quando è obbligatoria e il DOCFA — quando la difformità dei vani impone l'aggiornamento della rendita.
Fonti ufficiali / Official sources: Agenzia delle Entrate — Come leggere la visura catastale | Normattiva — DPR 138/1998 | Gazzetta Ufficiale — DPR 138/1998
Articolo aggiornato a / Article updated: . Le tariffe e le procedure indicate fanno riferimento alla normativa vigente. Si consiglia di verificare eventuali aggiornamenti sul portale ufficiale.