 pro-aiuto.com
Pubblicato il 20 ottobre 2026 · Aggiornato a .
In sintesi: IMU sull'immobile inagibile
Un immobile inagibile non è esente: ha la riduzione del 50% della base imponibile IMU solo se il fabbricato è dichiarato inagibile o inabitabile, è di fatto non utilizzato e l'inagibilità o inabitabilità è accertata dal Comune con perizia o attestata da un tecnico abilitato (art. 1, c. 747, lett. b, L. 160/2019).
- Riduzione: 50% della base, solo per il periodo dell'anno di inagibilità.
- Prova: perizia dell'Ufficio Tecnico Comunale o dichiarazione sostitutiva (D.P.R. 445/2000) con attestazione del tecnico.
- Saldo: 16 dicembre 2026, a conguaglio (art. 1, c. 762, L. 160/2019).
- Dichiarazione IMU: entro il 30 giugno dell'anno successivo (c. 768-bis, inserito dal D.Lgs. 147/2026).
Richiedi la Visura Catastale →
dati ufficiali · online
Quando un immobile è inagibile ai fini IMU
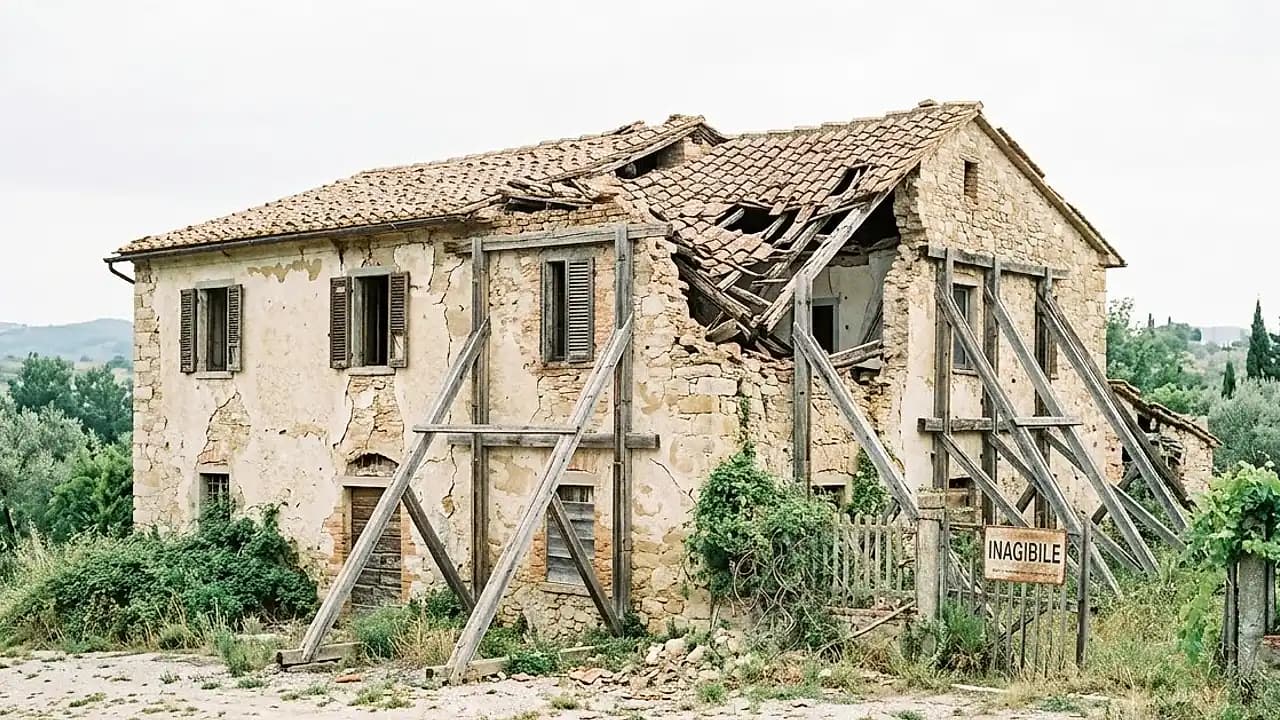
Un immobile è inagibile ai fini IMU quando è diroccato, pericolante o fatiscente per un degrado sopravvenuto non superabile con manutenzione ordinaria o straordinaria ed è di fatto non utilizzato: la riduzione vale limitatamente al periodo dell'anno durante il quale sussistono le condizioni (art. 1, c. 747, lett. b, L. 160/2019), e il regolamento comunale ne disciplina la fatiscenza.
Il Comune di Reggio Emilia, per esempio, richiede dissesti statici, fatiscenza o degrado di elementi strutturali e impiantistici, recuperabili solo con interventi superiori alla manutenzione (art. 3, lett. a e b, del D.P.R. 380/2001, Testo unico dell'edilizia), e un immobile non usato nemmeno per scopi diversi dalla destinazione. La prova formale è la perizia dell'Ufficio Tecnico Comunale (UTC) o la dichiarazione sostitutiva del tecnico.
L'inagibilità fiscale non cambia il Catasto: l'immobile conserva categoria e rendita attribuite dall'Agenzia delle Entrate (AdE), gestore del Catasto, e la base si calcola sempre dalla rendita rivalutata del 5% (art. 1, c. 745). Per leggere categoria e rendita vedi la guida professionale alla visura catastale.
Inagibile, collabente F/2 o solo vuoto: la matrice IMU
Inagibile, collabente e semplicemente vuoto sono tre situazioni con tre esiti IMU diversi: l'inagibile paga sul 50% della base, l'unità collabente in F/2 è iscritta senza rendita (D.M. 28/1998, art. 3, c. 2) e quindi manca la base del c. 745, l'immobile vuoto paga per intero.
| Stato dell'immobile | Trattamento IMU | Cosa serve | Riferimento |
|---|---|---|---|
| Degrado strutturale, inutilizzato, con perizia o DSAN del tecnico | Base ridotta del 50% | Perizia UTC o dichiarazione sostitutiva | c. 747, lett. b |
| Rudere accatastato in F/2 (collabente) | Nessuna base da rendita | Variazione catastale corretta | D.M. 28/1998, art. 3; c. 745 |
| Vuoto con utenze staccate, strutture integre | IMU piena | Nessuna riduzione | c. 747, lett. b (manca il degrado) |
| Degradato ma locato o usato come deposito | IMU piena | Nessuna riduzione | "di fatto non utilizzati" |
| In demolizione o ristrutturazione (art. 3, lett. c, d, f, D.P.R. 380/2001) | Base = valore dell'area fabbricabile | Titolo edilizio e stima dell'area | c. 746 |
Per il passaggio a F/2 vedi la guida agli immobili collabenti in categoria F.
Perizia UTC o dichiarazione sostitutiva: canali, costi e tempi
La perizia dell'Ufficio Tecnico Comunale è a carico del proprietario, che allega idonea documentazione, mentre la dichiarazione sostitutiva di atto notorio (D.P.R. 445/2000, Testo unico sulla documentazione amministrativa) deve contenere l'attestazione di inagibilità o inabitabilità del fabbricato di un tecnico abilitato (art. 1, c. 747, lett. b): l'autocertificazione del solo proprietario non basta.
| Canale | Chi lo gestisce | Costo | Tempo ed effetto |
|---|---|---|---|
| Accertamento dell'UTC | Comune, su richiesta | Perizia a carico del proprietario | Secondo il Comune; a Reggio Emilia sopralluogo solo con il consenso del proprietario |
| Dichiarazione sostitutiva + attestazione del tecnico | Proprietario e tecnico abilitato | 0 € di presentazione (Torino: servizio gratuito); onorario del tecnico | Protocollo immediato online; a Reggio Emilia effetto dalla data di presentazione |
| Dichiarazione IMU di variazione | Soggetto passivo | 0 € | Entro il 30 giugno dell'anno successivo (c. 768-bis) |
| Visura catastale, canale AdE | Agenzia delle Entrate, con SPID, CIE o CNS | 0 € | Immediata, self-service |
| Visura catastale, Pro-Aiuto | Intermediario privato | Abbonamento, prezzo mostrato prima dell'acquisto | Online, report in PDF fatturabile per il fascicolo |
Come presentare la dichiarazione di inagibilità al Comune
La dichiarazione di inagibilità IMU si presenta all'Ufficio Tributi del Comune: a Torino online su Torino Facile, gratis.
- Incaricare un tecnico abilitato di redigere la perizia asseverata sullo stato del fabbricato, con foto.
- Estrarre la visura catastale per riportare identificativi, categoria e rendita dell'unità.
- Accedere al servizio comunale con SPID, CIE o certificato digitale.
- Allegare perizia, eventuali ordinanze e documento d'identità in PDF, le foto in jpg o gif, e la delega se si agisce per il proprietario.
- Inviare la dichiarazione e conservare numero di protocollo e copia.
- Dichiarare la fine dell'inagibilità quando cessano le condizioni.
Procedura verificata il 20 ottobre 2026 sul portale ufficiale della Città di Torino (servizio Dichiarazione di inagibilità IMU).
Dati catastali pronti per la perizia
Identificativi, categoria, rendita e intestatari dell'unità in un PDF da allegare alla perizia e al fascicolo del cliente.
- Visura Catastale — rendita, categoria e intestatari dell'immobile inagibile
- Pregiudizievoli da Conservatoria — ipoteche e trascrizioni prima di acquistare un rudere
rendita e intestatarireport in PDFfatturabile
Richiedi la Visura Catastale →
dati ufficiali · online
Tempi e scadenze: decorrenza e dichiarazione IMU 2026
La riduzione decorre dalla data fissata dal regolamento comunale e va comunicata con la dichiarazione IMU entro il 30 giugno dell'anno successivo: il D.Lgs. 7 agosto 2026, n. 147 ha inserito il c. 768-bis nella L. 160/2019, che la rende solo telematica.
- Decorrenza: a Reggio Emilia dalla data di presentazione della dichiarazione sostitutiva; a Torino l'omessa dichiarazione entro il 30 giugno fa perdere il riconoscimento retroattivo.
- Modello: fino al nuovo decreto del Ministero dell'Economia e delle Finanze (MEF) si usa il modello approvato con D.M. 29 luglio 2022 (c. 768-bis).
- Sanzioni per violazioni fino al 31/12/2026: omessa dichiarazione dal 100% al 200% del tributo, infedele dal 50% al 100%, minimo 50 €.
- Sanzioni per violazioni dal 1/1/2027: 100% per l'omessa e 40% per l'infedele, minimo 50 € (c. 775 come modificato dall'art. 12, c. 5 e 9, D.Lgs. 147/2026).
Calcolo del saldo IMU 2026 con inagibilità in corso d'anno
Il saldo IMU del 16 dicembre 2026 su un immobile diventato inagibile in corso d'anno si calcola mese per mese: il mese in cui la condizione dura più della metà dei giorni conta per intero (art. 1, c. 761, L. 160/2019).
Esempio: seconda casa A/3 con rendita 600 €, aliquota ipotetica 1,06%, il massimo ordinario (art. 1, c. 754). Base piena 600 × 1,05 × 160 = 100.800 €, cioè 1.068,48 € l'anno; con la base dimezzata 534,24 €.
| Voce | Effetto dalla presentazione (10 settembre) | Effetto retroattivo dal degrado (1° marzo) |
|---|---|---|
| Mesi a base piena (89,04 € al mese) | 8 mesi: 712,32 € | 2 mesi: 178,08 € |
| Mesi a base ridotta (44,52 € al mese) | 4 mesi: 178,08 € (settembre conta: 21 giorni su 30) | 10 mesi: 445,20 € |
| IMU dovuta 2026 | 890,40 € | 623,28 € |
| Acconto 16 giugno già versato | 534,24 € | 534,24 € |
| Saldo 16 dicembre | 356,16 € | 89,04 € |
| Risparmio 2026 rispetto all'IMU piena | 178,08 € | 445,20 € |
Capannone D/7 con rendita 8.000 €: base 8.000 × 1,05 × 65 = 546.000 €; all'aliquota dello 0,86%, di cui 0,76% allo Stato (art. 1, c. 753), l'IMU annua scende da 4.695,60 € a 2.347,80 €.
Casi particolari
I casi particolari della riduzione IMU per inagibilità più discussi nei forum riguardano immobili ereditati e lasciati vuoti.
- Casa ereditata con utenze staccate: togliere luce, acqua e gas non prova il degrado fisico richiesto dal c. 747, lett. b; senza perizia del tecnico l'IMU resta piena.
- Lavori avviati: con un intervento di ristrutturazione (art. 3, lett. d, D.P.R. 380/2001) la riduzione cessa e la base diventa il valore dell'area fabbricabile fino a fine lavori (c. 746).
- Fabbricato con più unità: la riduzione vale solo per le unità catastalmente autonome dichiarate inagibili (Reggio Emilia).
- Fabbricato rurale strumentale: il non utilizzo è incompatibile con la ruralità; il Comune di Reggio Emilia chiede istanza o DOCFA semplificato entro 30 giorni.
Saldo del 16 dicembre: verifica unità e intestatari
Una visura catastale conferma quali subalterni sono autonomi e chi è soggetto passivo, e per quale quota.
- Visura Catastale per immobile — subalterni, categoria e rendita del fabbricato
- Visura Catastale per soggetto — immobili e quote del proprietario
rendita e intestatarireport in PDFfatturabile
Richiedi la Visura Catastale →
dati ufficiali · online
Domande frequenti sull'IMU per immobile inagibile
Quando un immobile è considerato inagibile ai fini IMU?
3 condizioni insieme: l'immobile è inagibile ai fini IMU se ha un degrado fisico sopravvenuto non superabile con manutenzione, è di fatto inutilizzato e il degrado è accertato o attestato da un tecnico (art. 1, c. 747, lett. b, L. 160/2019).
Come posso dichiarare l'IMU per un immobile inagibile?
Entro il 30 giugno dell'anno successivo la dichiarazione di inagibilità si presenta al Comune con la perizia o la dichiarazione sostitutiva del tecnico.
Devo pagare l'IMU per una seconda casa inagibile?
Sì, la seconda casa inagibile paga l'IMU, ma sul 50% della base imponibile e solo per i mesi di inagibilità.
Devo pagare l'IMU se il mio immobile non ha agibilità?
Sì, al 100%: la mancanza del certificato di agibilità non riduce l'IMU: serve un degrado fisico strutturale accertato o attestato da un tecnico.
La riduzione IMU per inagibilità è retroattiva?
Sì, ma solo se il regolamento comunale lo prevede: a Reggio Emilia la riduzione IMU decorre dalla presentazione della dichiarazione sostitutiva, a Torino il riconoscimento retroattivo si perde senza dichiarazione entro il 30 giugno dell'anno successivo.
Basta l'autocertificazione per avere la riduzione IMU?
No, la dichiarazione sostitutiva del D.P.R. 445/2000 deve contenere l'attestazione di inagibilità di un tecnico abilitato (art. 1, c. 747, lett. b, L. 160/2019).
Un immobile inagibile in ristrutturazione paga l'IMU ridotta?
No, con demolizione, restauro e risanamento conservativo o ristrutturazione (art. 3, lett. c, d, f, D.P.R. 380/2001) la base diventa il valore dell'area fabbricabile fino a fine lavori (art. 1, c. 746, L. 160/2019). Per i casi in cui la base non è la rendita vedi valore catastale o valore di mercato come base imponibile.
Quanto costa la visura catastale per la pratica di inagibilità?
0 € sul portale dell'Agenzia delle Entrate, con SPID, CIE o CNS: la visura catastale ufficiale è gratuita. Pro-Aiuto la fornisce in PDF fatturabile con un abbonamento disdicibile in qualsiasi momento, recesso di 14 giorni.
- IMU sull'immobile in comodato d'uso — l'altra riduzione del 50%, con requisiti e calcolo del saldo.
- Immobili collabenti in categoria F/2 — quando il rudere esce dalla base IMU.
Fonti ufficiali / Official sources: Normattiva — L. 160/2019, art. 1, commi 745-775 (IMU) | Normattiva — D.Lgs. 7 agosto 2026, n. 147 | Città di Torino — Dichiarazione di inagibilità IMU | Comune di Reggio Emilia — IMU, fabbricati inagibili o inabitabili | Agenzia delle Entrate — Visura catastale online
Articolo aggiornato a / Article updated: . Le tariffe e le procedure indicate fanno riferimento alla normativa vigente. Si consiglia di verificare eventuali aggiornamenti sul portale ufficiale.