 pro-aiuto.com
Pubblicato il 13 aprile 2026 · Aggiornato a .
🔍 In sintesi: come leggere una visura CRIF
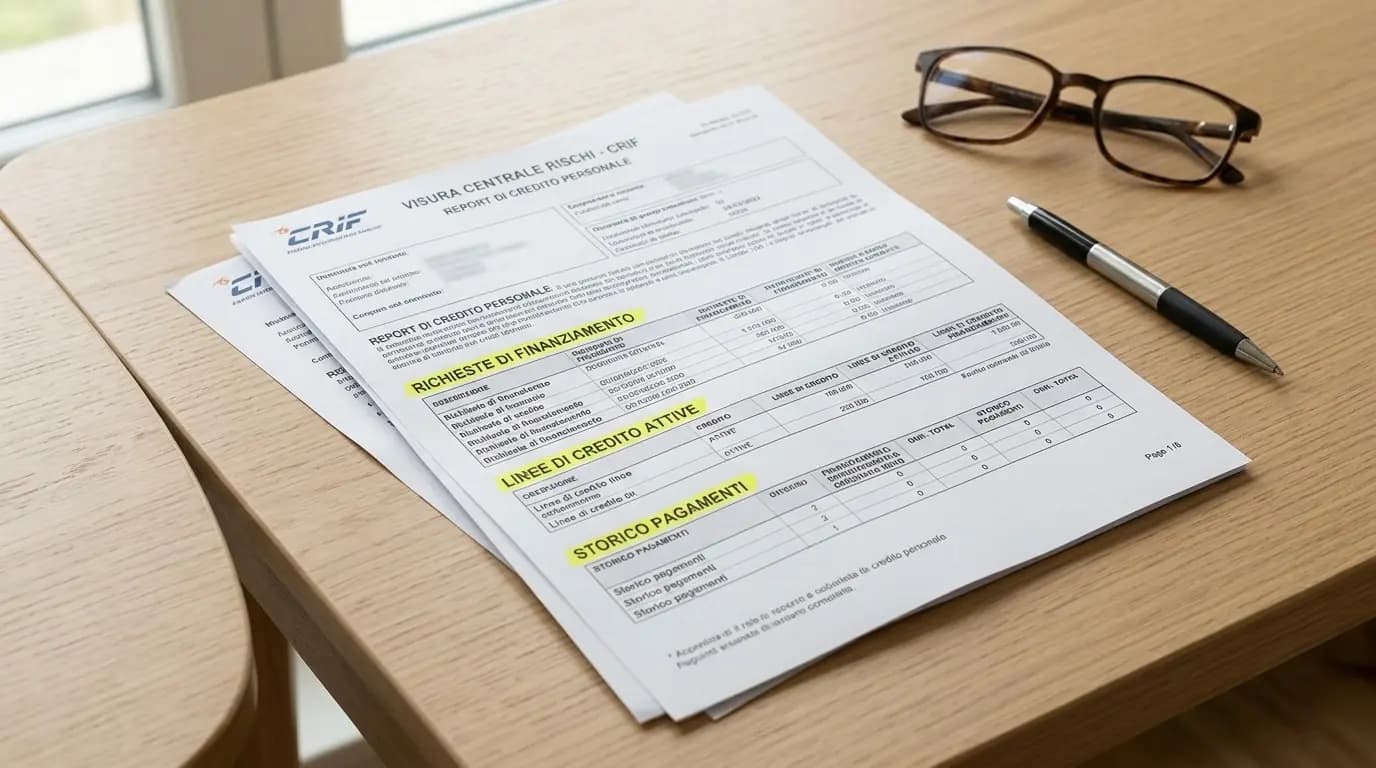
Per leggere una visura CRIF controlla quattro blocchi, in quest'ordine: richieste di finanziamento (quante e quanto recenti), rapporti in essere ed estinti, stato e andamento dei pagamenti (regolare, ritardo in corso, ritardo regolarizzato) e date di aggiornamento. Un report "negativo" è quello con ritardi o inadempimenti ancora visibili; un report con soli rapporti regolari è positivo, perché il SIC di CRIF registra anche i pagamenti puntuali. Ogni dato resta solo per i tempi fissati dal Codice di condotta SIC.
- Lettura corretta: non basta vedere se compare un ritardo: conta anche se la posizione è attiva, chiusa o regolarizzata.
- Dati positivi e negativi: nel SIC di CRIF convivono entrambe le informazioni, non solo quelle sfavorevoli.
- Errore o dubbio: se un dato non ti torna, puoi chiedere verifica o rettifica gratuitamente.
- Decisione finale: CRIF non approva né rifiuta il prestito, ma fornisce dati usati nella valutazione del merito creditizio.
- Utilità pratica: leggere bene il report ti aiuta a capire se è il momento giusto per fare una nuova richiesta di credito.
Dati aperti Chiunque può richiedere la propria visura CRIF per verificare la correttezza dei dati trasmessi dagli istituti di credito al SIC.
Rilascio digitale Il report viene inviato via email in formato PDF entro i tempi tecnici previsti, pronti per essere consultati o stampati.
Valore informativo Il report è uno strumento di autotutela per monitorare la propria salute creditizia prima di accedere a nuovi finanziamenti.
Se hai appena richiesto un prestito, ti è stato rifiutato un finanziamento o vuoi semplicemente capire come appare la tua situazione creditizia, sapere come leggere una visura CRIF è il primo passo utile. Nel 2026 molti utenti ottengono il proprio report ma poi si fermano davanti a voci poco intuitive: richieste in istruttoria, rapporti estinti, rate regolari, ritardi, aggiornamenti mensili. In questa guida trovi una spiegazione chiara, in italiano semplice, di ciò che conta davvero in un report CRIF e di come interpretarlo senza allarmismi, ma anche senza sottovalutare i segnali importanti.
Che cos'è davvero una visura CRIF
La visura CRIF è il documento che riepiloga le informazioni presenti nel Sistema di Informazioni Creditizie (SIC) gestito da CRIF. Secondo le pagine ufficiali del SIC, il report può includere richieste di finanziamento, rapporti di credito in essere, prestiti estinti, andamento dei pagamenti e eventuali ritardi o inadempimenti comunicati dai soggetti partecipanti.
Per un privato, questo significa poter vedere in un unico quadro elementi come:
- prestiti personali richiesti o ottenuti;
- mutui in corso o chiusi;
- carte di credito o carte revolving;
- cessioni del quinto;
- dilazioni e altre facilitazioni finanziarie segnalate dai partecipanti.
Il report gratuito ottenuto con l'accesso standard ai dati non contiene un punteggio: secondo le pagine ufficiali CRIF, l'indice di affidabilità creditizia è incluso solo nel servizio a pagamento METTINCONTO (39 €). Come si forma e cosa pesa nel merito creditizio lo spiega la guida merito creditizio CRIF: come funziona il punteggio.
Le sezioni più importanti del report CRIF
Una delle difficoltà più comuni è capire da dove iniziare. Se apri il report e leggi tutto in ordine, rischi di perdere il significato pratico delle informazioni. Il metodo migliore è partire dalle sezioni che incidono di più sulla lettura complessiva del profilo.
| Sezione del report | Cosa mostra | Perché conta |
|---|---|---|
| Richieste di credito | Domande recenti di prestito, mutuo o carta | Troppe richieste ravvicinate possono segnalare bisogno di liquidità |
| Rapporti attivi | Finanziamenti o carte ancora in corso | Aiutano a capire il livello di impegni mensili già esistenti |
| Rapporti estinti | Prestiti chiusi o rimborsati | Possono rafforzare la storia positiva se i pagamenti sono stati regolari |
| Andamento pagamenti | Regolarità, ritardi, rate scadute, regolarizzazioni | È una delle aree più sensibili per il merito creditizio |
| Aggiornamenti e date | Ultimo invio dei dati da parte dell'ente segnalante | Serve a capire se il report è aggiornato o se c'è un'anomalia |
Voci e codifiche del report CRIF: cosa significa ogni blocco
Le sigle del report sembrano criptiche, ma ogni riga rientra in una delle categorie di dati che il Codice di condotta per i sistemi di informazioni creditizie (art. 4) consente di registrare. Riconoscere la categoria è il modo più rapido per capire che cosa stai guardando e che cosa controllare.
| Categoria di dati | Cosa trovi nel report | Cosa verificare |
|---|---|---|
| Dati identificativi | Codice fiscale, partita IVA, recapiti, documenti di identità | Che siano davvero i tuoi: un dato estraneo può indicare omonimia o furto d'identità |
| Dati della richiesta e del contratto | Tipologia di contratto, importo, modalità di rimborso, stato della richiesta | Che ogni richiesta e ogni contratto corrispondano a una pratica che hai davvero firmato |
| Dati contabili | Utilizzi, pagamenti e loro andamento periodico, esposizione debitoria | Che rate pagate e debito residuo combacino con estratti conto e quietanze |
| Contenzioso e recupero crediti | Dati sul contenzioso e sulle attività di recupero del credito | Se è in corso un recupero, chi è oggi il creditore e se il credito è stato ceduto |
Le codifiche con cui ogni voce è rappresentata sono stabilite dal gestore del SIC nel rispetto del Codice. Due indicazioni meritano attenzione: durante una verifica chiesta dall'interessato, il gestore può mantenere nel SIC l'indicazione che sono in corso verifiche oppure sospendere la visualizzazione del dato (art. 9 del Codice); se un rapporto risulta ceduto a un altro soggetto, leggi la guida su cessione del credito e stato "C" in CRIF. Se una sigla resta poco chiara, chiedi chiarimenti a CRIF prima di trarre conclusioni.
Come leggere richieste, rapporti attivi e rapporti chiusi
Quando una banca o una finanziaria valuta una nuova pratica, non guarda solo se hai avuto problemi in passato. Guarda anche quante richieste recenti risultano, quante esposizioni sono ancora aperte e quanto è "affollata" la tua situazione creditizia attuale.
Richieste recenti
Se nel report compaiono molte richieste ravvicinate, il segnale non è sempre negativo, ma richiede attenzione. Può significare che stai confrontando più offerte oppure che stai cercando credito con urgenza. Dal punto di vista di chi istruisce la pratica, la seconda interpretazione può pesare.
Rapporti attivi
Qui devi leggere almeno tre aspetti: importo originario, stato del rapporto e andamento dei pagamenti. Un prestito attivo pagato regolarmente non è di per sé un problema. Può diventarlo se, sommato ad altri impegni, lascia poco margine al tuo reddito disponibile.
Rapporti estinti
Molti utenti si spaventano vedendo un vecchio finanziamento ancora presente, ma la presenza di un rapporto estinto non significa automaticamente un problema. Anzi, se è stato chiuso senza ritardi rilevanti, può contribuire a raccontare una storia creditizia ordinata.
Classi di stato del rapporto: come leggerle voce per voce
Per leggere un report CRIF da professionista non basta distinguere "attivo" da "chiuso": ogni rapporto porta uno stato e un andamento dei pagamenti che vanno interpretati insieme. Secondo le pagine ufficiali CRIF sul funzionamento del SIC, lo stato sintetizza la fase in cui si trova la posizione, mentre l'andamento descrive la regolarità delle rate nel tempo.
| Voce nel report | Cosa indica | Lettura professionale |
|---|---|---|
| Rapporto in essere (attivo) | Finanziamento, mutuo o carta ancora in corso | Va sommato agli altri impegni per stimare l'esposizione mensile complessiva |
| Rapporto estinto | Posizione chiusa o rimborsata | Se chiusa senza ritardi rilevanti, rafforza la storia creditizia |
| Richiesta in istruttoria | Domanda presentata e non ancora deliberata | Più richieste ravvicinate vanno valutate come possibile tensione di liquidità |
| Andamento regolare | Rate pagate puntualmente | Dato positivo: presente nel SIC al pari di quelli negativi |
| Ritardo in corso (non sanato) | Una o più rate scadute non ancora pagate | È l'andamento più delicato: verificare numero di rate ed eventuale regolarizzazione |
| Ritardo regolarizzato (sanato) | Rate pagate dopo la scadenza ma poi saldate | Cambia significato e tempo di conservazione rispetto al ritardo in corso |
Visura CRIF positiva o negativa: come capire se sei segnalato
Sei "segnalato" quando nel report compare un ritardo o un inadempimento visibile ai partecipanti, non quando compare semplicemente un finanziamento. Nei sistemi di tipo positivo e negativo come quello di CRIF, il Codice di condotta rende visibile il primo ritardo solo dopo 60 giorni dall'aggiornamento mensile oppure dopo il mancato pagamento di almeno due rate mensili consecutive, e comunque non prima di 15 giorni dall'invio del preavviso al cliente.
| Cosa vedi nel report | Cosa significa | Per quanto resta |
|---|---|---|
| Solo richieste e rapporti con andamento regolare | Profilo positivo: nessuna segnalazione negativa | Rapporti estinti regolarmente: 60 mesi |
| Richiesta rifiutata o rinunciata | Non è una segnalazione di cattivo pagatore | 90 giorni dall'aggiornamento |
| Ritardo poi regolarizzato | Segnalazione negativa "sanata" | 12 mesi (fino a 2 rate) o 24 mesi (oltre 2 rate) dalla regolarizzazione |
| Ritardo in corso o inadempimento non regolarizzato | Segnalazione negativa attiva: pesa su ogni nuova istruttoria | 36 mesi dalla scadenza contrattuale, mai oltre 60 mesi |
Se il preavviso non ti è mai arrivato, vedi preavviso di segnalazione CRIF; per sapere in quali altri archivi può risultare un cattivo pagatore vedi cattivi pagatori CRIF: dove risulti.
Come capire se un ritardo è davvero grave
Il punto più delicato del report è quasi sempre questo: compaiono rate pagate in ritardo, rate scadute o segnalazioni negative? La lettura corretta dipende dal contesto.
Secondo le FAQ ufficiali di CRIF:
- il primo ritardo diventa visibile ai partecipanti solo dopo il mancato pagamento di due scadenze mensili consecutive, e almeno 15 giorni dopo il preavviso che la banca o la finanziaria deve inviarti;
- i ritardi successivi al primo possono essere aggiornati mensilmente;
- se il ritardo viene sanato, il dato non sparisce subito ma cambia significato e tempi di conservazione.
Per questo, quando vedi una posizione con storico non regolare, devi chiederti:
- si tratta di un ritardo isolato o ripetuto?
- la posizione risulta ancora aperta oppure già regolarizzata?
- l'ultimo aggiornamento è recente o sembra incoerente con ciò che hai pagato?
Per quanto tempo restano i dati nel SIC CRIF
Una delle domande più frequenti è anche la meno spiegata: quanto resta visibile un dato? I tempi non li decide CRIF, ma il Codice di condotta per i sistemi di informazioni creditizie approvato dal Garante per la protezione dei dati personali. L'Allegato 2 fissa periodi massimi precisi, diversi a seconda del tipo di informazione.
| Tipo di informazione | Tempo di conservazione | Decorrenza |
|---|---|---|
| Richiesta di credito (in corso) | 180 giorni | Dalla data di presentazione della richiesta |
| Richiesta rifiutata o oggetto di rinuncia | 90 giorni | Dall'aggiornamento con l'esito |
| Ritardo sanato fino a 2 rate o mesi | 12 mesi | Dalla registrazione della regolarizzazione |
| Ritardo sanato superiore a 2 rate o mesi | 24 mesi | Dalla registrazione della regolarizzazione |
| Inadempimento / morosità non sanato | 36 mesi (max 60) | Dalla scadenza contrattuale del rapporto |
| Rapporto positivo (estinto regolarmente) | 60 mesi | Dalla cessazione del rapporto o scadenza del contratto |
Per un addetto credito questa tabella è uno strumento di controllo immediato: se una segnalazione negativa risulta presente oltre il termine previsto, c'è un possibile errore di conservazione che legittima una richiesta di rettifica o cancellazione.
📄 Vuoi leggerlo senza dubbi? Parti dal documento giusto
Se non hai ancora in mano il tuo report aggiornato, qualsiasi interpretazione resta incompleta. Su Pro Aiuto puoi partire dalla visura CRIF e, se vuoi un quadro più ampio, abbinarla a un report di affidabilità creditizia.
- Visura CRIF — per vedere richieste, rapporti attivi, estinti e andamento dei pagamenti
- Report Affidabilità Creditizia — per una valutazione più ampia del tuo profilo
Le 5 voci che un privato dovrebbe controllare per prime
- Numero di richieste recenti: troppe domande ravvicinate meritano prudenza prima di presentarne un'altra.
- Stato dei rapporti attivi: verifica se tutto risulta coerente con i contratti ancora aperti.
- Presenza di ritardi o inadempimenti: controlla se ci sono segnalazioni negative e da quando.
- Date di aggiornamento: se hai pagato ma il report non lo riflette, potrebbe esserci un ritardo di aggiornamento o un errore.
- Coerenza generale: importi, date, enti segnalanti e stato del rapporto devono combaciare con la tua documentazione.
Quando un report CRIF dovrebbe preoccuparti davvero
Non ogni anomalia è un'emergenza. In genere meritano attenzione immediata queste situazioni:
- rapporti che non riconosci affatto;
- ritardi o insoluti su posizioni che sai di aver già regolarizzato da tempo;
- importi o date manifestamente errati;
- più richieste di credito che non ricordi di aver presentato;
- finanziamenti che risultano aperti nonostante siano stati chiusi.
In uno scenario del genere, la lettura del report non basta: serve passare alla fase successiva, cioè verifica e possibile rettifica. Se questo è il tuo caso, può essere utile approfondire anche tempi, rettifica e cancellazione della segnalazione CRIF.
Quando la visura CRIF non basta da sola
Per molti privati, il report CRIF è il documento più utile per iniziare. Ma non sempre è sufficiente. Se hai una situazione più articolata, può avere senso affiancare altri strumenti.
- Se vuoi capire l'esposizione verso il sistema bancario su importi elevati: può servire anche la Visura Centrale Rischi (vedi come richiedere e leggere la Centrale Rischi).
- Se vuoi confrontare banche dati private diverse: può essere utile approfondire CRIF, Experian, CTC o Centrale Rischi.
- Se vuoi un'indicazione più ampia della tua affidabilità: può aiutare il Report Affidabilità Creditizia.
Per i responsabili credito e gli uffici finanziari che utilizzano la visura CRIF nelle decisioni di affidamento commerciale, consulta la guida operativa CRIF per CFO e uffici crediti 2026: processo in 6 fasi, KPI di monitoraggio e integrazione con i flussi ERP.
CRIF EURISC, Centrale Rischi e altri SIC: quale consultare
In una due diligence o in un'istruttoria di affidamento è essenziale non confondere banche dati diverse. La distinzione principale è tra i SIC privati (come EURISC di CRIF) e la Centrale dei Rischi pubblica gestita dalla Banca d'Italia.
| Banca dati | Natura e gestore | Soglia e contenuto | Quando si consulta |
|---|---|---|---|
| CRIF EURISC | SIC privato, gestito da CRIF | Nessuna soglia minima: dati positivi e negativi su crediti al consumo, mutui, carte | Valutazione del merito creditizio retail e affidamenti commerciali |
| Centrale dei Rischi | Pubblica, gestita da Banca d'Italia | Censimento da 30.000 euro di esposizione complessiva (250 euro per le sofferenze) | Esposizioni rilevanti verso il sistema bancario e vigilanza |
| Experian / CTC | Altri SIC privati | Dati creditizi analoghi a EURISC, perimetro di partecipanti differente | Verifiche incrociate quando un soggetto non compare in EURISC |
Per questo, una visura CRIF EURISC fotografa l'andamento dei singoli rapporti anche di piccolo importo, mentre la Centrale dei Rischi della Banca d'Italia entra in gioco solo sopra la soglia di censimento e offre la vista d'insieme dell'esposizione bancaria. In un'analisi completa i due strumenti sono complementari, non alternativi: la prima per il dettaglio dei comportamenti di pagamento, la seconda per la dimensione complessiva del rischio.
Come richiedere i tuoi dati e cosa aspettarti
Le pagine ufficiali CRIF indicano che il privato può richiedere l'accesso ai propri dati e ricevere un riscontro entro 30 giorni dalla ricezione della documentazione completa. Nella pratica, questo significa che puoi ottenere il quadro dei rapporti presenti nel SIC e usarlo per controllare se tutto corrisponde alla tua storia reale.
Una volta ricevuto il report, il percorso corretto è questo:
Come richiedere i tuoi dati e cosa aspettarti
- leggere le sezioni principali senza fermarsi alla sola parola "ritardo";
- confrontare ogni posizione con i propri contratti e pagamenti;
- se c'è un'anomalia, preparare la documentazione utile alla richiesta di verifica;
- evitare nuove richieste di credito affrettate se il quadro non è chiaro.
Accesso, rettifica e reclamo: i tuoi diritti sui dati CRIF
Se nel report trovi un dato errato non sei senza tutele. Il SIC tratta dati personali e quindi è soggetto al GDPR (Regolamento UE 2016/679): hai il diritto di accesso (art. 15), il diritto di rettifica (art. 16) e, nei casi previsti, il diritto di cancellazione (art. 17). Sono gli stessi principi richiamati dal Codice di condotta SIC del Garante.
In pratica il percorso di correzione segue tre passaggi:
- Accesso: richiedi a CRIF la copia dei tuoi dati; il riscontro arriva di norma entro 30 giorni dalla documentazione completa.
- Rettifica o cancellazione: se un dato è inesatto, non aggiornato o conservato oltre i termini, presenti una richiesta di correzione con la documentazione a supporto (contratti, ricevute, quietanze). CRIF deve coinvolgere l'ente che ha trasmesso il dato.
- Reclamo / escalation: se la risposta non ti soddisfa o manca, puoi presentare un reclamo al Garante per la protezione dei dati personali. Per le controversie con la banca o la finanziaria che ha effettuato la segnalazione resta inoltre percorribile l'Arbitro Bancario Finanziario (ABF) presso la Banca d'Italia.
✅ Prima di fare una nuova richiesta di credito, controlla il tuo profilo
Un report letto bene ti aiuta a evitare rifiuti evitabili, richieste presentate nel momento sbagliato e valutazioni basate su dati non compresi fino in fondo.
- Visura CRIF — per verificare i dati presenti nel SIC
- Report Affidabilità Creditizia — per aggiungere una lettura più orientata al merito
Hai letto il report? Le guide CRIF per il tuo caso
Questa guida copre la lettura generale del report. Se nella tua visura trovi una situazione precisa, continua da qui:
- Troppe richieste o una richiesta rifiutata: richieste di finanziamento in CRIF
- Prestito estinto ma ancora visibile: estinzione anticipata e CRIF
- Segnalazione arrivata senza preavviso: preavviso di segnalazione CRIF
- Dato da correggere o cancellare: segnalazione CRIF: tempi, rettifica e cancellazione
- Segnalazione da contestare: contestazione di una segnalazione CRIF
- Prima di chiedere un mutuo: cosa vede la banca nel CRIF prima del mutuo
- Come ottenere il report e quanto costa: visura CRIF: costi e come richiederla
- Report di una società: visura CRIF impresa: chi può richiederla
- Come CRIF profila un'azienda: CRIF per aziende e società
FAQ — Domande frequenti
Come faccio a capire se la mia visura CRIF è positiva o negativa?
Devi guardare insieme più elementi: richieste recenti, rapporti attivi, andamento dei pagamenti e presenza di ritardi o inadempimenti. Un report non si legge in modo binario: può contenere sia dati positivi sia dati negativi.
Se vedo un prestito chiuso nel report CRIF è un problema?
No, non necessariamente. Un rapporto estinto può essere del tutto normale e, se rimborsato regolarmente, può contribuire a una storia creditizia ordinata.
Quante richieste di finanziamento nel report sono troppe?
Non esiste un numero universale, ma molte richieste ravvicinate possono essere lette come un segnale di tensione finanziaria. Per questo è meglio evitare domande multiple concentrate in poco tempo.
CRIF decide se mi danno un prestito?
No. CRIF raccoglie e organizza informazioni creditizie, ma la decisione finale sul prestito resta sempre alla banca o alla finanziaria, che valuta anche reddito, stabilità e altri fattori.
Posso trovare nel report CRIF anche dati positivi?
Sì. Le fonti ufficiali CRIF spiegano chiaramente che nel SIC sono presenti sia informazioni positive sia informazioni negative, quindi non si tratta solo di un archivio di segnalazioni sfavorevoli.
Se ho pagato in ritardo una rata, il report peggiora per sempre?
No. Conta se il ritardo è stato isolato o ripetuto, e se poi è stato regolarizzato. Le informazioni corrette restano per il tempo previsto dalle regole del SIC, ma non sono eterne.
Quanto tempo ci vuole per ricevere i miei dati da CRIF?
Secondo le informazioni ufficiali CRIF, il riscontro all'accesso ai dati arriva entro 30 giorni dalla ricezione della documentazione completa.
Cosa faccio se nel report trovo un dato che non riconosco?
Non ignorarlo. Devi confrontarlo con i tuoi documenti e, se il rapporto non ti appartiene o è riportato in modo scorretto, chiedere una verifica o una rettifica con documentazione a supporto.
Per quanto tempo resta una segnalazione negativa su CRIF?
Dipende dal tipo di evento e dai tempi fissati dal Codice di condotta del Garante: 12 mesi per un ritardo sanato fino a due rate, 24 mesi per ritardi sanati superiori a due rate, e 36 mesi (fino a un massimo di 60) per un inadempimento non sanato. Oltre questi termini il dato non può restare nel SIC.
Che differenza c'è tra CRIF e la Centrale dei Rischi?
CRIF gestisce EURISC, un SIC privato che raccoglie dati creditizi senza soglia minima. La Centrale dei Rischi è invece pubblica, gestita dalla Banca d'Italia, e censisce le esposizioni a partire da 30.000 euro (250 euro per le sofferenze). Sono strumenti complementari: l'uno per il dettaglio dei pagamenti, l'altro per l'esposizione bancaria complessiva.
Come posso correggere un dato sbagliato nella visura CRIF?
Puoi esercitare i diritti di accesso e rettifica previsti dal GDPR (artt. 15 e 16): presenti a CRIF una richiesta di correzione con la documentazione a supporto e il gestore coinvolge l'ente che ha trasmesso il dato. Se la risposta non ti soddisfa, puoi presentare reclamo al Garante per la protezione dei dati personali.
Il report CRIF gratuito contiene il punteggio?
No. Con l'accesso standard ottieni i dati presenti nel SIC, ma non un punteggio: secondo CRIF l'indice di affidabilità creditizia è incluso solo nel servizio a pagamento METTINCONTO. La decisione sul credito resta comunque alla banca o alla finanziaria.
Da quando un ritardo compare nella visura CRIF?
Il primo ritardo diventa visibile ai partecipanti dopo il mancato pagamento di almeno due rate mensili consecutive (o dopo 60 giorni dall'aggiornamento mensile) e comunque non prima di 15 giorni dal preavviso che l'intermediario deve inviarti, come previsto dal Codice di condotta SIC.
- Visura CRIF e Antiriciclaggio (AML) — Come integrare la visura CRIF nel processo antiriciclaggio (AML) 2026: adeguata verifica, KYC, titolare…
- CRIF e saldo e stralcio — Il saldo e stralcio non cancella subito il CRIF: la posizione resta 12 o 24 mesi dalla regolarizzazione (Codice SIC)…
- CRIF e Debito Cointestato — Debito cointestato e CRIF 2026: l'esposizione appare per intero a ogni co-intestatario (art. 1292 c.c.) e il…
- CRIF e cessione del credito — Cessione del credito e CRIF 2026: cosa significa lo stato "C" in EURISC, chi risponde della segnalazione e come…
- CRIF e Buy Now Pay Later — CRIF e Buy Now Pay Later 2026: con la CCD II (D.Lgs. 212/2025) le dilazioni BNPL entrano nel SIC EURISC. Quando…
- CRIF e Conto Corrente — Sconfinamento del fido e SDD insoluti finiscono in CRIF? Soglie default 100/500 € e 1%, tempi del Codice SIC e…
Fonti ufficiali:CRIF - Il Sistema di Informazioni Creditizie (SIC) | CRIF - Accedi ai tuoi dati | CRIF - Domande frequenti sul SIC | CRIF - Accesso ai dati per i consumatori | Garante privacy - Codice di condotta SIC (provv. n. 163 del 12 settembre 2019) | Banca d'Italia - Accesso ai dati della Centrale dei Rischi
Articolo aggiornato a giugno 2026. Le informazioni riportate hanno finalità informative e non sostituiscono la valutazione di una banca, di una finanziaria o di un professionista. Per supporto sui documenti disponibili su Pro Aiuto puoi contattarci tramite la pagina contatti.